Chevron pone a Vaca Muerta en su mapa global del GNL: por qué Argentina gana valor en medio de la crisis energética
Desafío EnergéticoVaca Muerta vuelve a aparecer en el radar de una de las mayores compañías energéticas del mundo, pero esta vez la discusión excede ampliamente la producción de petróleo.
Chevron incluyó explícitamente a la Argentina entre los mercados donde busca oportunidades para expandir su negocio global de gas natural licuado —GNL—, junto con el Mediterráneo oriental, Australia y África.
La definición fue realizada por Freeman Shaheen, presidente global de Gas de Chevron, quien explicó que la compañía está ampliando su cartera internacional ante un escenario en el que los compradores buscan mayor seguridad de abastecimiento y diversificación de proveedores.
La declaración no significa todavía que Chevron haya decidido construir una planta de licuefacción en la Argentina ni que se haya incorporado formalmente a alguno de los grandes proyectos de GNL actualmente en desarrollo.
Pero tampoco es una referencia menor.
Chevron conoce Vaca Muerta desde hace más de una década, posee activos propios en Neuquén y fue uno de los socios que acompañó a YPF durante la etapa inicial que permitió demostrar que la formación podía desarrollarse a escala.
Ahora la compañía empieza a mirar aquella enorme reserva de gas dentro de una estrategia internacional mucho más amplia.
Chevron ya está profundamente instalada en Vaca Muerta
La relación de Chevron con la Argentina no empieza con el GNL.
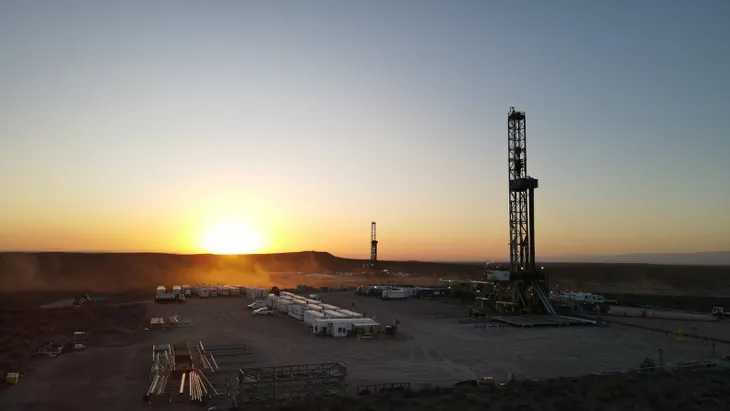
La compañía produce petróleo y gas en la Cuenca Neuquina y actualmente controla y opera El Trapial, uno de sus principales activos en el país.
La empresa posee allí alrededor de 111.000 acres netos —unos 450 kilómetros cuadrados—, distribuidos entre producción convencional y desarrollo no convencional de Vaca Muerta.
También participa con un 50% no operado en Loma Campana y Narambuena, ambos proyectos desarrollados junto con YPF.
Loma Campana ocupa un lugar particularmente importante dentro de esta historia.
Fue allí donde, en 2013, YPF y Chevron iniciaron uno de los primeros desarrollos masivos de shale de Vaca Muerta. La compañía estadounidense aportó capital, experiencia técnica y conocimientos provenientes de sus operaciones no convencionales en Estados Unidos.
Actualmente, Chevron señala que Loma Campana produce aproximadamente 100.000 barriles equivalentes de petróleo por día, consolidándose como uno de los principales desarrollos shale del país.
La petrolera también sostiene que espera que Vaca Muerta tenga un peso creciente dentro de su cartera internacional durante los próximos años y considera que sus activos argentinos pueden transformarse en un negocio central de la compañía en relativamente poco tiempo.
Por eso, cuando Chevron menciona ahora a la Argentina dentro de su estrategia mundial de GNL, no está hablando de un mercado que observa desde afuera.
Ya está adentro.
Del petróleo al gas
Durante los últimos años, buena parte del crecimiento de Vaca Muerta estuvo concentrado en el petróleo.
El shale oil encontró rápidamente infraestructura, mercados regionales y proyectos de evacuación como la ampliación de Oldelval y el oleoducto Vaca Muerta Sur.
El gas presenta un desafío diferente.
Argentina posee enormes recursos, pero para transformarlos en exportaciones a gran escala necesita construir una cadena mucho más compleja:
producción adicional, plantas de tratamiento, gasoductos dedicados, instalaciones de licuefacción, terminales marítimas, barcos y contratos internacionales de largo plazo.
Ahí aparece el GNL.
Al enfriar el gas natural hasta aproximadamente -162 °C, su volumen se reduce drásticamente y puede transportarse por barco hacia mercados ubicados a miles de kilómetros.
Eso permite que una molécula producida en Neuquén pueda terminar en una central eléctrica de Europa o Asia.
Pero también exige inversiones de decenas de miles de millones de dólares.
Argentina LNG empieza a tomar escala
El principal proyecto actualmente en desarrollo es Argentina LNG, liderado por YPF.
YPF, Eni y XRG firmaron en febrero de este año un acuerdo de desarrollo conjunto para avanzar con una primera estructura de aproximadamente 12 millones de toneladas anuales de GNL, mediante dos unidades flotantes de licuefacción de 6 millones de toneladas cada una.
La plataforma completa puede escalar posteriormente hasta 18 millones de toneladas anuales, según la información oficial del proyecto.
La magnitud económica es extraordinaria.
Argentina LNG solicitó en agosto su adhesión al Régimen de Incentivo para Grandes Inversiones —RIGI— para un proyecto que YPF estima en aproximadamente US$51.000 millones, considerando el desarrollo integrado de producción, transporte y licuefacción.
Shell también firmó previamente un acuerdo de desarrollo con YPF para una etapa del proyecto.
Chevron, por ahora, no figura formalmente dentro de esa estructura.
Pero la mención de Argentina dentro de su estrategia mundial introduce una pregunta inevitable:
¿puede convertirse en el próximo gran socio internacional del GNL de Vaca Muerta?
Hoy no existe confirmación pública para responder afirmativamente.
Pero la posibilidad ya dejó de resultar improbable.
El mundo volvió a preocuparse por dónde consigue el gas
La declaración de Chevron ocurre en un momento particularmente sensible para el mercado internacional.
Los conflictos en Ucrania y Medio Oriente modificaron durante los últimos años la percepción sobre seguridad energética.
Europa redujo drásticamente su dependencia del gas ruso.
Asia continúa aumentando su demanda estructural.
Y las últimas tensiones alrededor del estrecho de Ormuz volvieron a recordar hasta qué punto una parte considerable del suministro mundial depende de corredores geopolíticamente vulnerables.
Reuters informó esta semana que los conflictos recientes provocaron la pérdida temporal de aproximadamente 36 millones de toneladas de oferta de GNL, mientras los precios spot asiáticos llegaron a acercarse a los US$30 por millón de BTU, desde niveles cercanos a US$10 antes de la crisis.
La reacción de los compradores fue inmediata.
China, India, Japón, Corea y otros grandes consumidores comenzaron a buscar contratos alternativos y proveedores capaces de ofrecer suministro estable durante décadas.
Ese escenario explica buena parte de la estrategia de Chevron.
Shaheen sostuvo que los compradores están evolucionando desde contratos vinculados directamente con gobiernos o proyectos específicos hacia acuerdos con grandes proveedores de cartera, compañías que pueden entregar GNL desde diferentes regiones del mundo.
Chevron quiere ocupar ese lugar.
Y Argentina aparece ahora entre las fuentes posibles.
Una ventaja argentina: geografía y riesgo geopolítico
Uno de los argumentos que YPF utiliza para promocionar Argentina LNG es precisamente la posición geográfica.
La costa atlántica de Río Negro tiene salida directa al océano y evita atravesar algunos de los principales puntos de conflicto energético mundial.
El sitio oficial del proyecto destaca explícitamente sus condiciones geopolíticas y marítimas favorables para abastecer mercados internacionales.
Eso no significa que Argentina tenga una ventaja absoluta.
Está considerablemente más lejos de Asia que Qatar o Australia.
Estados Unidos posee una infraestructura de GNL mucho más desarrollada y podría representar alrededor del 30% del mercado mundial hacia 2030, según estimaciones recientes de ExxonMobil.
Australia, Qatar y Estados Unidos parten además con terminales existentes, cadenas logísticas consolidadas y contratos comerciales ya firmados.
Argentina empieza detrás.
Pero posee una ventaja que hoy vuelve a ganar valor: una enorme reserva de gas alejada de los principales focos de conflicto geopolítico internacional.
El verdadero desafío es el costo
Tener gas no alcanza.
Argentina debe demostrar que puede colocar ese gas en un barco a un costo competitivo.
La ecuación incluye el costo de producir en Vaca Muerta, procesar el gas, transportarlo más de mil kilómetros hasta la costa, licuarlo y finalmente trasladarlo hacia el mercado comprador.
Cada dólar agregado durante esa cadena determina si una molécula argentina puede competir con una estadounidense, qatarí o australiana.
El crecimiento de la productividad en Vaca Muerta ayuda.
También lo hace la escala.
Cuanto mayor sea el volumen producido y transportado mediante infraestructura compartida, menor puede resultar el costo unitario.
Pero para llegar a ese punto son necesarias inversiones iniciales gigantescas.
Ahí las grandes petroleras internacionales adquieren importancia.
No sólo aportan capital.
Aportan contratos, clientes, barcos, experiencia operativa y acceso a mercados financieros.
Chevron tiene una ventaja que pocos potenciales socios poseen
Chevron no necesitaría aprender Vaca Muerta.
Ya conoce el subsuelo, los proveedores, la logística, los costos y la productividad de la formación.
Opera El Trapial.
Participa de Loma Campana y Narambuena.
Tiene presencia en Oldelval, OTASA y en el consorcio del oleoducto Vaca Muerta Sur.
Es decir, la compañía tiene experiencia tanto en producción como en infraestructura argentina.
Además posee una cartera internacional de GNL consolidada.
Chevron espera contar en 2026 con una capacidad de suministro cercana a 20 millones de toneladas anuales, considerando producción propia y contratos provenientes del Golfo de México estadounidense.
Esa combinación es precisamente lo que necesita Argentina LNG:
gas disponible en Neuquén y acceso comercial al mundo.
India aparece como un mercado estratégico
Hay otro punto de contacto interesante.
Chevron manifestó que busca ampliar negocios con India, uno de los mercados de mayor crecimiento energético del mundo.
YPF ya había identificado a ese país como potencial comprador estratégico del GNL argentino y en enero de 2025 firmó un memorando vinculado con exportaciones hacia el mercado indio.
La coincidencia no implica que exista una negociación conjunta.
Pero muestra que tanto Chevron como el proyecto argentino están mirando hacia la misma dirección.
India necesita incrementar significativamente sus importaciones de gas si pretende reducir la participación del carbón dentro de su matriz energética.
Para Argentina, un contrato de largo plazo con compradores indios podría ayudar a financiar parte de la infraestructura necesaria.
En la industria del GNL, muchas veces el comprador ayuda a hacer posible la planta.
La oportunidad existe, pero todavía falta casi todo
La tentación sería interpretar las declaraciones de Chevron como una confirmación de inversión.
No lo son.
La compañía dijo que observa oportunidades de crecimiento en Argentina.
No anunció una planta.
No informó un monto.
No comunicó una participación en Argentina LNG.
No existe todavía una decisión final de inversión vinculada con Chevron.
Ese límite es importante.
Pero la señal tiene peso porque aparece cuando los principales actores globales están reordenando sus carteras de gas.
Equinor anunció también que busca ampliar su cartera internacional de GNL durante la próxima década y analiza fuentes en América, África y otras regiones.
Shell y otras compañías advierten que los mecanismos tradicionales para absorber shocks energéticos están perdiendo eficacia.
En ese contexto, una reserva como Vaca Muerta adquiere otra dimensión.
Vaca Muerta empieza a competir en otro tablero
Durante una década, la gran pregunta fue si Vaca Muerta podía competir con el Permian estadounidense en productividad.
Después apareció otra: cómo sacar el petróleo de Neuquén.
Ahora comienza una tercera.
¿Puede Argentina convertirse en proveedor estable de gas para el mundo?
Chevron parece considerar que la respuesta merece ser estudiada.
Y eso importa.
Porque la construcción de una industria exportadora de GNL no depende solamente de las reservas disponibles.
Necesita empresas capaces de invertir miles de millones, compradores dispuestos a firmar contratos durante 15 o 20 años y un país capaz de ofrecer estabilidad regulatoria durante períodos similares.
Vaca Muerta ya demostró que posee el recurso.
Ahora tiene que demostrar que puede construir alrededor de ese recurso una plataforma internacional de exportación.
La frase de Chevron no garantiza que eso ocurra.
Pero muestra que una de las mayores compañías energéticas del planeta ya está mirando a Argentina como parte del mapa mundial del gas.
Y en el actual escenario energético, ese dato merece bastante más atención que una simple declaración empresarial.


Vaca Muerta acelera y obliga a reforzar los controles ambientales en Neuquén

Pluspetrol suma dos bloques estratégicos en Vaca Muerta y Neuquén recibe casi US$14 millones

Pampa estudia un centro de datos de hasta 500 MW junto a Loma de la Lata: la escala del desafío energético

El agua que viene: Vaca Muerta redefine su modelo entre el reúso industrial, los sumideros y un nuevo polo agropecuario

Vaca Muerta busca talento preparado: “Las empresas necesitan gente que pueda empezar a trabajar hoy”

Edifica Neuquén 2026 suma un atractivo inédito: sorteará una vivienda entre el público

Vaca Muerta busca talento preparado: “Las empresas necesitan gente que pueda empezar a trabajar hoy”

El agua que viene: Vaca Muerta redefine su modelo entre el reúso industrial, los sumideros y un nuevo polo agropecuario

Pampa estudia un centro de datos de hasta 500 MW junto a Loma de la Lata: la escala del desafío energético

Pluspetrol suma dos bloques estratégicos en Vaca Muerta y Neuquén recibe casi US$14 millones

Vaca Muerta pone al metano bajo la lupa: Neuquén debate cómo producir con menos emisiones

Vaca Muerta acelera y obliga a reforzar los controles ambientales en Neuquén

Alquileres en Neuquén: creció la oferta, algunos precios bajaron y los inquilinos vuelven a elegir

Vaca Muerta necesita una nueva escala ambiental: “Hay que hacer una gran inversión en infraestructura”