Vaca Muerta: noviembre cerró con 1.762 fracturas y YPF dominó el año. Qué deja 2025 y cuáles son los riesgos para 2026
Desafío Energético
Pero más allá del número, el cierre de 2025 deja una señal clara: la actividad se sostiene, pero las inversiones empiezan a desacoplarse, y los indicadores técnicos muestran que 2026 será un año de mayor concentración, menor diversidad de actores y una presión creciente sobre las compañías de servicios.


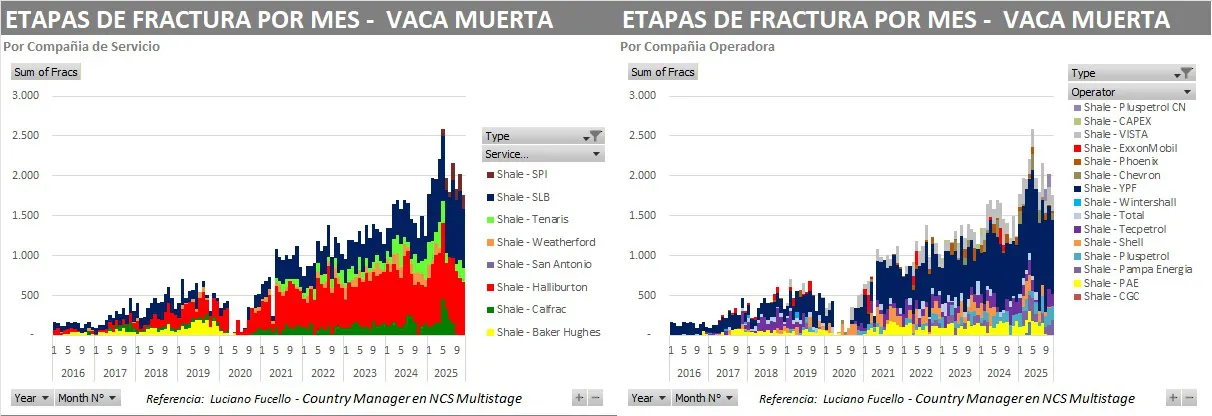
Un noviembre marcado por el dominio de YPF
El detalle del mes es contundente:
- YPF: 934 etapas
- Vista: 201
- Pampa Energía: 196
- Pluspetrol: 172
- Tecpetrol: 146
- Chevron: 82
- Restantes operadoras: 31
- TOTAL: 1.762 etapas
YPF realizó tantas fracturas como las seis operadoras siguientes combinadas, un fenómeno con implicancias operativas y económicas:
- Impone ritmo y precio en toda la cadena.
- Define qué empresas de servicio lideran y cuáles retroceden.
- Asegura contratos más largos y economías de escala.
En paralelo, Vista y Pampa Energía consolidan su posición de “jugadores industriales”, con programas estables y eficiencia creciente.
Compañías de servicio: SLB se queda con todo
El market share del mes en shale muestra un liderazgo claro:
- SLB: 545 etapas (31%)
- Halliburton: 389 (22%)
- SPI: 172 (10%)
- Tenaris (Techint): 146 (8%)
- Otros: el resto
SLB vuelve a ubicarse como la compañía que más fractura en Vaca Muerta, impulsada por:
- Contratos de largo plazo con YPF
- Foco en eficiencia y reducción de tiempos muertos
- Capacidad técnica y disponibilidad de flotas completas
Halliburton mantiene una presencia fuerte, pero con un crecimiento más moderado que en el ciclo 2022–2024.
La sorpresa del año es SPI, que consolida un rol relevante con Pluspetrol y otros contratos, demostrando que aún hay espacio para jugadores medianos.
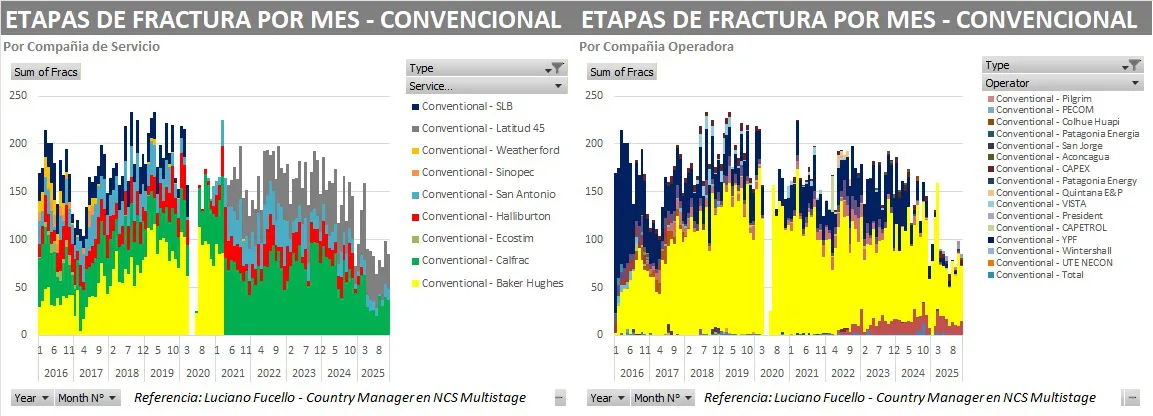
Convencional y Tight Gas: actividad en mínimos históricos
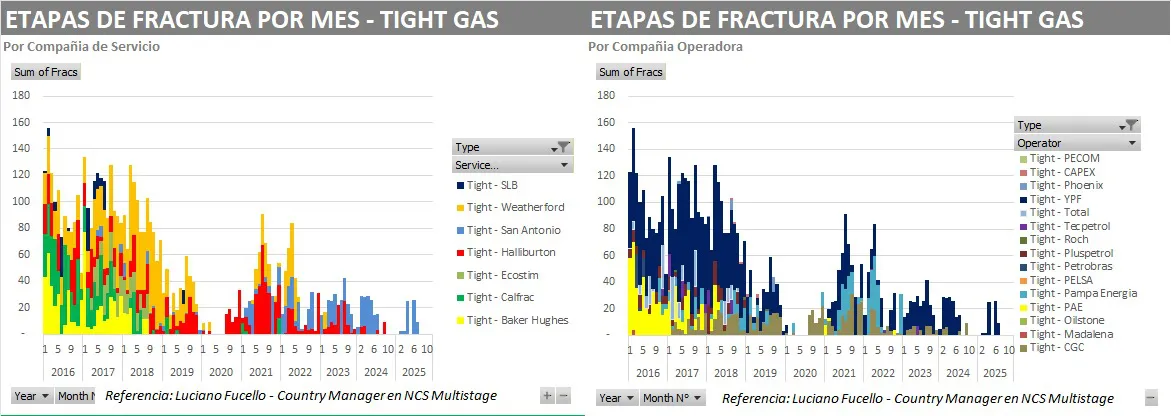
Los gráficos históricos muestran una realidad sin doble lectura:
- El convencional se encuentra en su nivel más bajo desde 2016.
- El tight gas mantiene apenas algunos desarrollos marginales para sostener compromisos invernales.
El 98% de la actividad de fractura del país ya es shale, confirmando la reconversión total del upstream argentino.
Ranking anual 2025 – Operadoras (estimación consolidada)
(Basado en las tendencias mensuales y la participación histórica del año)
- YPF – +11.000 etapas en el año
- Vista – +2.200
- Pampa Energía – +2.000
- Pluspetrol – +1.800
- Tecpetrol – +1.500
- Chevron – +800
- Phoenix, Shell, Exxon (transición), otras – <500 cada una
Conclusión: el 2025 fue claramente un año de tres grandes: YPF, Vista y Pampa. Pluspetrol y Tecpetrol integran un segundo pelotón estable.
Ranking anual 2025 – Compañías de servicio
- SLB – Líder absoluto: casi un tercio del mercado anual
- Halliburton – Segundo firme, con presencia dominante en YPF y Chevron
- SPI – Tercero, consolidado como jugador de nicho con fuerte crecimiento
- Tenaris – Techint – Presencia estable pero sin crecimiento relevante
- Calfrac, Weatherford, San Antonio, Baker Hughes – Rol secundario o contractualmente acotado
El mercado pasó de un escenario de 6–7 actores relevantes a un esquema de 3 competidores dominantes.
2026: los riesgos que ya se ven en el horizonte
1. Concentración extrema y dependencia de pocos actores
El 2026 podría estar marcado por un nivel de concentración sin precedentes:
- Si YPF sostiene su ritmo, controlará más del 50% de la actividad nacional.
- SLB y Halliburton manejarán el 60% de las etapas de fractura.
La dependencia de estos jugadores aumenta el riesgo sistémico ante:
2. Menos inversiones nuevas y más “profundización” de lo ya existente
Los permisos e inversiones greenfield son menores que en 2018–2020.
Las empresas optimizan áreas existentes, lo que:
- Reduce la exploración
- Limita la diversificación geológica
- Aumenta la sensibilidad ante declinos en las ventanas centrales
3. Riesgos logísticos: gasoductos, petróleo y arena
La actividad se sostiene, pero la infraestructura:
- Oleoductos saturados en picos
- Líneas eléctricas con capacidad limitada
- Arena que depende cada vez más de proveedores de Río Negro y Neuquén
- Capacidad de tratamiento de agua que no creció al ritmo de la perforación
Sin ampliaciones, el cuello de botella puede frenar proyectos en 6–12 meses.
4. Escenario global incierto
Para 2026 hay riesgos externos claros:
- Precios volátiles del Brent por conflictos geopolíticos
- Cambio de política energética en EE.UU.
- Desaceleración económica global
- Competencia creciente del Medio Oriente
La inestabilidad impacta directamente en la decisión de inversión de las empresas medianas, que ya mostraron retracción en 2025.
5. La señal que deja 2025
2025 fue un año de gran actividad pero menor diversidad, lo que deja una doble lectura:
Lo positivo
- Alto nivel operativo
- Eficiencia récord
- Desarrollo industrial consolidado
- Producción de shale oil y shale gas en máximos
Lo preocupante
- Caída de actores medianos
- Concentración extrema
- Menos exploración
- Inversiones más defensivas
- Riesgos crecientes para 2026 si se detiene la ampliación de infraestructura
Conclusión editorial: Vaca Muerta entra en una etapa más madura, pero también más sensible. El 2026 será un año clave para entender si Vaca Muerta puede: Sostener el ritmo actual, aumentar la capacidad exportadora. atraer inversiones nuevas o si el sistema está entrando en una zona de fatiga estructural.
Lo que dejó noviembre lo resume con claridad: la actividad sigue alta, pero ya no crece.
El modelo depende de pocos jugadores y enfrenta nuevos desafíos logísticos, financieros y geopolíticos. La ventana de oportunidad sigue abierta, pero no será eterna.
En 2025, Vaca Muerta mostró músculo.
En 2026 deberá demostrar algo más difícil: resiliencia y capacidad de adaptación.


Guillermo Aversano: el reúso del agua aparece como uno de los desafíos centrales para el próximo salto de escala de Vaca Muerta

Canuto explicó cómo funcionará el acuerdo con petroleras para financiar obras viales en Vaca Muerta

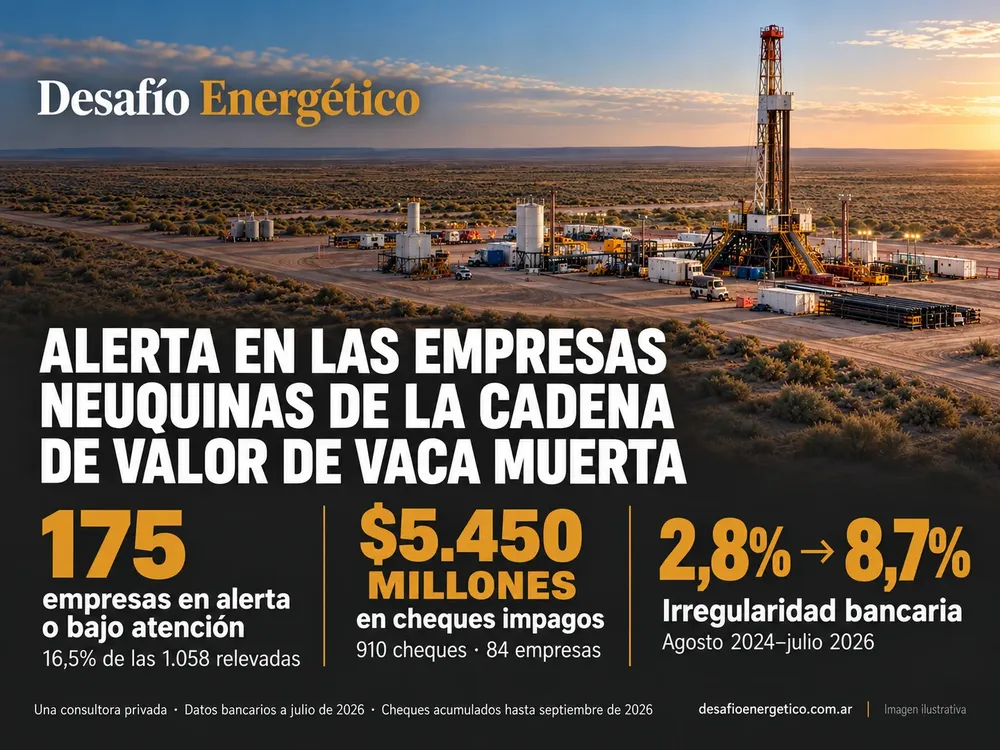
Alerta en las empresas neuquinas de la cadena de valor de Vaca Muerta

Pluspetrol anuncia la inversión de u$s 12.400 millones en Vaca Muerta a través del RIGI

Misión internacional: Figueroa expondrá en la "Argentina Week París" sobre el potencial exportador del GNL de Vaca Muerta

Vaca Muerta atrae trabajadores, pero retenerlos exige algo más que un buen sueldo

Alex Valdéz: “El RIGI fue necesario”, pero Vaca Muerta necesita financiamiento para sus pymes

Etcheverry: planificar Neuquén durante el auge de Vaca Muerta, sin esperar al día después

Misión internacional: Figueroa expondrá en la "Argentina Week París" sobre el potencial exportador del GNL de Vaca Muerta

Pluspetrol anuncia la inversión de u$s 12.400 millones en Vaca Muerta a través del RIGI

Alerta en las empresas neuquinas de la cadena de valor de Vaca Muerta

Canuto explicó cómo funcionará el acuerdo con petroleras para financiar obras viales en Vaca Muerta

Guillermo Aversano: el reúso del agua aparece como uno de los desafíos centrales para el próximo salto de escala de Vaca Muerta

Sismicidad en Vaca Muerta: Grosso señaló que el Observatorio ya contabiliza 82 eventos en 2026