Ormuz bajo fuego: la leve caída del Brent y Vaca Muerta
Desafío EnergéticoEn este escenario, Argentina aparece como una alternativa para diversificar el abastecimiento energético internacional, aunque todavía debe demostrar que puede transformar el potencial de Vaca Muerta en una capacidad exportadora competitiva, segura y sostenida.
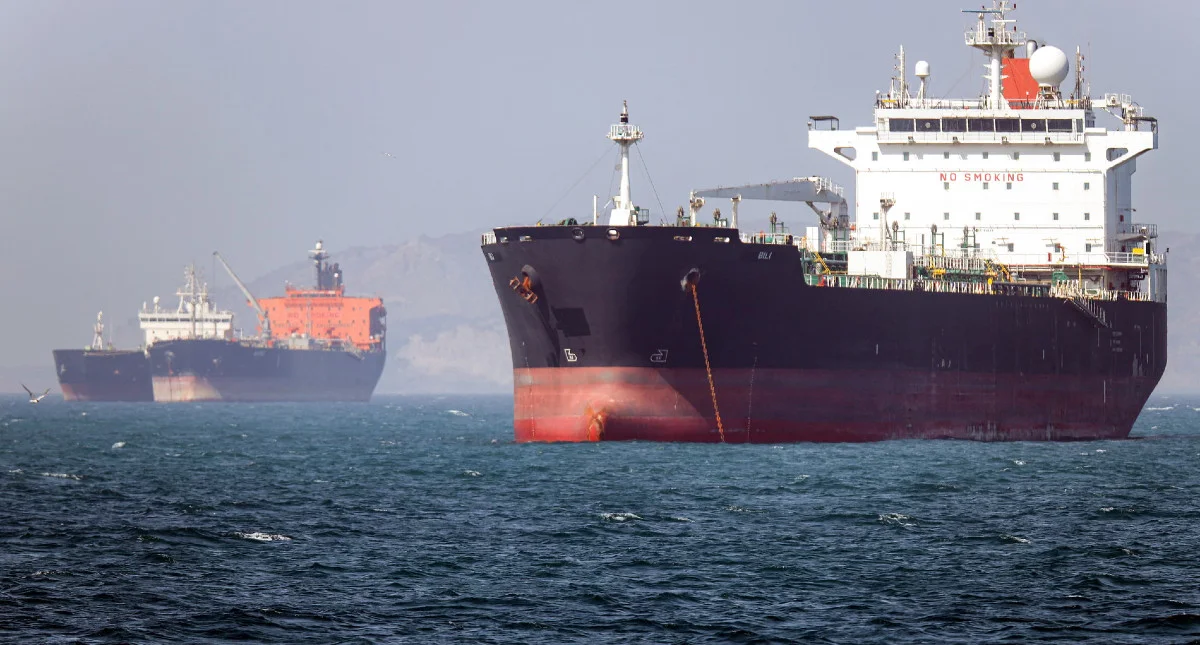
La guerra que enfrenta a Estados Unidos e Israel con Irán desde febrero de 2026 ha convertido al estrecho de Ormuz en uno de los escenarios más sensibles de la geopolítica internacional. Durante la última semana volvieron a registrarse ataques contra la navegación comercial, incendios de petroleros y denuncias de explosiones provocadas por minas navales, mientras las fuerzas estadounidenses mantienen restricciones sobre los puertos iraníes y Teherán intenta imponer sus propias condiciones de tránsito.
La situación demuestra hasta qué punto el comercio mundial de energía depende de un reducido número de corredores marítimos, pero también revela una transformación del mercado petrolero que parecía improbable pocos meses atrás: aun con buques incendiados, instalaciones energéticas amenazadas y rutas comerciales militarizadas, el precio internacional del crudo no necesariamente sube.
El comportamiento de los precios durante los últimos días ofrece una explicación de ese fenómeno y plantea una pregunta de particular importancia para Argentina: ¿puede Vaca Muerta aprovechar el nuevo mapa de riesgos internacionales para posicionarse como un destino más atractivo para las inversiones petroleras y gasíferas?
Ormuz: ataques confirmados y denuncias de nuevos petroleros destruidos
Entre el 11 y el 12 de noviembre, la Guardia Revolucionaria iraní aseguró que cuatro petroleros habían sufrido explosiones mientras atravesaban sectores restringidos del estrecho de Ormuz. Según la versión oficial de Teherán, las embarcaciones habían ignorado las advertencias de las autoridades y algunas habrían impactado contra minas navales.
El sábado 14 de noviembre, la Marina iraní informó sobre otros tres petroleros incendiados en distintos episodios, también atribuidos a explosiones de minas. Sin embargo, Reuters aclaró que no había podido comprobar independientemente esas afirmaciones. Los comunicados tampoco permitieron identificar de manera concluyente los buques, sus propietarios o la situación de sus tripulaciones.
La falta de confirmación sobre esos episodios no significa que los ataques contra la navegación sean inexistentes. El organismo británico UK Maritime Trade Operations (UKMTO), encargado de monitorear la seguridad de los buques comerciales, documentó ocho incidentes en su informe semanal publicado el 13 de noviembre, correspondientes al período informado entre el 5 y el 11. Cinco ocurrieron en Ormuz, uno en el golfo de Omán y dos en el golfo Pérsico.
De los ocho episodios registrados, tres embarcaciones pudieron continuar navegando, otras tres necesitaron asistencia y dos tenían un desenlace todavía no determinado. Ninguna figuraba como hundida en ese reporte.
La Organización Marítima Internacional, dependiente de Naciones Unidas, contabilizaba 136 incidentes confirmados en Ormuz y otras zonas marítimas de Oriente Medio hasta el 11 de noviembre, con 25 tripulantes fallecidos desde el inicio del conflicto.
Se trata de cifras que permiten dimensionar el deterioro de la seguridad marítima sin confundir los buques efectivamente dañados con aquellos cuya destrucción solamente fue anunciada por las autoridades de alguna de las partes enfrentadas.
Además, los mecanismos de ataque no están completamente esclarecidos. Irán atribuye varias explosiones a minas, mientras que los organismos de vigilancia han identificado impactos de proyectiles y otras modalidades de agresión. INTERTANKO, la organización internacional de propietarios de petroleros, advirtió que determinadas evidencias físicas no resultan suficientes para confirmar la existencia de minas navales en todos los episodios denunciados.
El tránsito sigue restringido y la guerra se extiende a las instalaciones petroleras
El informe británico sobre la navegación contiene uno de los datos más significativos de la semana: el movimiento de buques por Ormuz permanece aproximadamente un 65% por debajo del nivel anterior al conflicto.
La reducción es considerable si se recuerda que, antes de la guerra, cerca de una quinta parte de las exportaciones mundiales de petróleo crudo pasaba por este corredor que conecta el golfo Pérsico con el océano Índico.
La disputa ya no se limita al paso de los petroleros. Estados Unidos mantiene un bloqueo sobre puertos iraníes, mientras Irán restringe determinadas rutas y utiliza las amenazas sobre el tránsito comercial como instrumento de presión militar y económica.
A este escenario se sumaron nuevas acciones de los hutíes de Yemen, aliados de Teherán, quienes reivindicaron ataques contra instalaciones energéticas sauditas, incluida infraestructura vinculada al oleoducto Este-Oeste, que permite trasladar petróleo desde el golfo Pérsico hasta el mar Rojo.
La coalición liderada por Arabia Saudita informó que interceptó drones dirigidos contra territorio saudita. Al mismo tiempo, Ucrania continuó atacando infraestructura petrolera rusa, ampliando las preocupaciones internacionales por la seguridad de los sistemas de transporte y refinación.
El resultado es una crisis que involucra simultáneamente a algunos de los principales productores y exportadores de hidrocarburos del planeta. Irán, Estados Unidos, Arabia Saudita y Rusia participan desde posiciones diferentes en una disputa que tiene consecuencias sobre los costos energéticos, las rutas comerciales y las decisiones de inversión.
Para los grandes compradores asiáticos, entre ellos China, la incertidumbre en Ormuz representa un problema estratégico. Para Europa, que continúa buscando alternativas de abastecimiento energético, el conflicto vuelve a demostrar la importancia de diversificar proveedores y reducir la exposición a regiones inestables.
La paradoja de la semana: el Brent cayó pese a los ataques
El petróleo atravesó jornadas de fuerte volatilidad. El jueves 12 de noviembre, el Brent subió un 3,3% y cerró en 95,82 dólares por barril, impulsado por las noticias sobre ataques contra instalaciones sauditas y nuevas interrupciones de la navegación comercial.
Sin embargo, el viernes 13 terminó apenas dos centavos por encima de ese nivel, en 95,84 dólares, acumulando una caída semanal cercana al 2,5%. El West Texas Intermediate estadounidense cerró en 88,56 dólares, con un retroceso semanal similar.
La explicación principal se encuentra en el cambio de expectativas sobre el equilibrio entre oferta y demanda mundial.
El viernes, la Agencia Internacional de Energía publicó un informe que anticipa un excedente de aproximadamente 1,7 millones de barriles diarios para el cuarto trimestre de 2026. Según el organismo, la oferta internacional se recupera más rápidamente que el consumo, en buena medida gracias a la reactivación de las exportaciones del golfo Pérsico.
Aunque el número de buques que atraviesa Ormuz sigue muy por debajo del registro anterior a la guerra, los productores regionales han reorganizado sus operaciones mediante rutas alternativas, transferencias de petróleo entre barcos y procedimientos extraordinarios para mantener las exportaciones.
En octubre, de acuerdo con la AIE, las exportaciones petroleras de los países del Golfo, excluido Omán, llegaron a 18,4 millones de barriles diarios, todavía un 26% por debajo del nivel anterior al conflicto. No obstante, el volumen representa una recuperación importante respecto de los peores momentos de la crisis.
La oferta mundial alcanzó 105,4 millones de barriles diarios durante octubre, mientras que el organismo proyecta una contracción de la demanda global de 2,7 millones de barriles diarios para el conjunto de 2026.
De esta manera, el mercado está dejando de concentrar su atención exclusivamente en la posibilidad de una escasez para comenzar a considerar el riesgo de una oferta excedente.
La caída semanal del Brent no significa que la crisis haya terminado. El petróleo continúa registrando precios elevados frente al escenario anterior a la guerra, mientras que el costo del transporte marítimo y los seguros sigue condicionado por la inseguridad.
Tampoco debe ignorarse que los últimos ataques denunciados por Irán ocurrieron el sábado 14, después del cierre de las cotizaciones internacionales del viernes. Por lo tanto, su eventual repercusión sobre el Brent recién podrá observarse con la reapertura del mercado.
Argentina ante una nueva geografía del riesgo energético
La crisis de Ormuz introduce un elemento que puede beneficiar comparativamente a los productores situados fuera de Oriente Medio: la seguridad geográfica de sus exportaciones.
Para las compañías internacionales, la rentabilidad de un yacimiento depende de múltiples variables, entre ellas el costo de extracción, la productividad, la infraestructura disponible, las reglas fiscales y el acceso al financiamiento. Pero los acontecimientos de 2026 vuelven a colocar la seguridad física de las instalaciones y las rutas de transporte entre los factores relevantes de una decisión de inversión.
En ese contexto, Argentina dispone de una ventaja potencial. Sus exportaciones petroleras pueden salir por puertos del Atlántico y por conexiones regionales con Chile, sin necesidad de atravesar el estrecho de Ormuz.
Esto no convierte automáticamente al país en un destino más rentable que los grandes productores del Golfo, donde existen yacimientos con costos extraordinariamente competitivos. Sin embargo, permite ofrecer una alternativa de abastecimiento que no depende directamente de uno de los corredores marítimos más militarizados del planeta.
El valor estratégico de esa condición aumenta cuando los importadores buscan distribuir sus compras entre países, continentes y sistemas logísticos diferentes.
La posición geográfica argentina puede funcionar, entonces, como un argumento comercial adicional para Vaca Muerta. No sustituye a la competitividad económica, pero puede reforzarla frente a compradores preocupados por la continuidad del suministro.
Vaca Muerta: producción creciente y una nueva salida hacia el Atlántico
La posibilidad de aprovechar esta situación internacional coincide con una transformación de la infraestructura petrolera argentina.
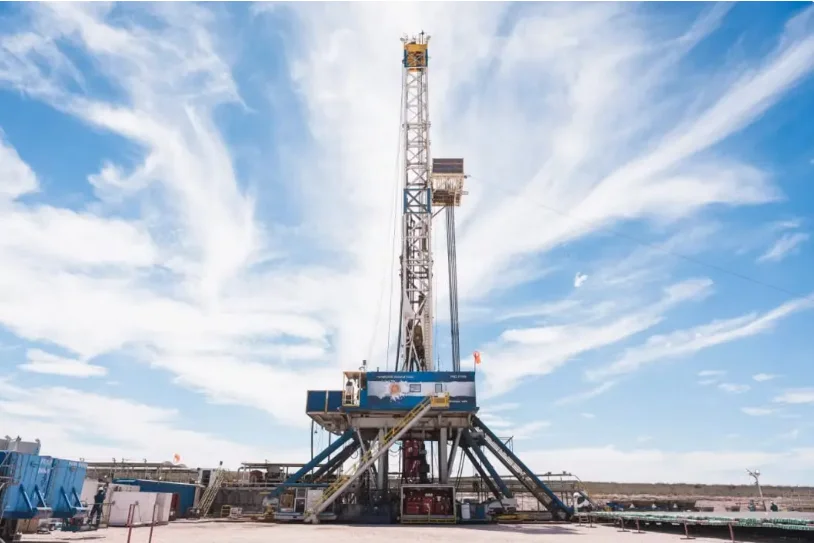
Según datos difundidos por la Cancillería, Argentina produjo alrededor de 932.000 barriles diarios de petróleo en agosto de 2026, de los cuales unos 675.000 correspondieron a producción no convencional de la Cuenca Neuquina.
La expansión de Vaca Muerta exige cada vez mayores capacidades de transporte y exportación, porque el mercado interno no puede absorber indefinidamente el crecimiento de la producción.
El proyecto Vaca Muerta Oil Sur (VMOS) constituye una de las principales respuestas a esa necesidad. Con una inversión cercana a los 3.000 millones de dólares, conecta la región productora de Neuquén con la terminal marítima de Punta Colorada, en Río Negro, mediante un oleoducto de aproximadamente 437 kilómetros.
La infraestructura está diseñada para llegar a una capacidad de alrededor de 550.000 barriles diarios, con posibilidades de ampliación. Según el cronograma informado a fines de octubre, el llenado del sistema comenzaría en enero de 2027 y los primeros embarques internacionales se realizarían entre marzo y abril.
El dato adquiere una dimensión particular frente a la crisis de Oriente Medio: las dos monoboyas que permitirán cargar grandes petroleros frente a Punta Colorada fueron fabricadas en Emiratos Árabes Unidos y debieron atravesar el estrecho de Ormuz durante el conflicto para llegar a Argentina.
El Gobierno de Río Negro confirmó ese cruce en agosto. Las estructuras llegaron posteriormente a la Patagonia y avanzaron las tareas de instalación marítima.
El episodio demuestra que, aunque las futuras exportaciones argentinas no necesiten atravesar Ormuz, las inversiones energéticas siguen dependiendo de cadenas internacionales de fabricación, transporte y suministro expuestas a riesgos geopolíticos.
El gas natural licuado y la disputa por los contratos de largo plazo
La oportunidad argentina no está limitada al petróleo. El gas natural de Vaca Muerta también puede adquirir mayor importancia en un escenario en el que numerosos países buscan reducir su dependencia de determinados proveedores de GNL.
La iniciativa Southern Energy, impulsada por Pan American Energy y sus socios, prevé desarrollar exportaciones mediante unidades flotantes de licuefacción frente a las costas de Río Negro. Como parte de ese proceso, la compañía firmó en marzo de 2026 un contrato de suministro con la alemana SEFE por hasta dos millones de toneladas anuales de GNL, con entregas previstas desde 2027.
En paralelo, YPF, la italiana Eni y XRG, de Emiratos Árabes Unidos, avanzan con el proyecto Argentina LNG, cuya primera etapa contempla una capacidad de 12 millones de toneladas anuales y cuya decisión final de inversión estaba prevista para noviembre.
La participación de XRG también demuestra que no existe una división absoluta entre capitales del Golfo y proyectos ubicados fuera de Oriente Medio. Las compañías internacionales buscan diversificar sus carteras y participar en negocios rentables en distintas regiones, incluso cuando sus países de origen enfrentan riesgos geopolíticos.
Para Argentina, el desafío consiste en transformar esa oportunidad en contratos firmes y financiamiento efectivo, porque los anuncios de inversión y las proyecciones de exportación no equivalen todavía a instalaciones construidas y operativas.
La oportunidad no elimina los riesgos argentinos
El argumento de la seguridad geográfica debe evaluarse junto con los problemas que todavía enfrenta el desarrollo energético nacional.
Vaca Muerta necesita ampliar infraestructura, asegurar acceso al financiamiento internacional, mejorar la competitividad de sus proveedores y sostener reglas económicas previsibles durante décadas. La estabilidad fiscal y cambiaria ofrecida por el Régimen de Incentivo para Grandes Inversiones busca responder a parte de esas exigencias, aunque su funcionamiento efectivo también será evaluado por los inversores.
Además, el aumento del precio internacional del petróleo no garantiza automáticamente mayores ganancias para todos los proyectos argentinos. El resultado depende del precio efectivamente obtenido por el crudo, los costos de producción y transporte, las condiciones comerciales y la capacidad de colocar volúmenes adicionales en el exterior.
Tampoco debe suponerse que una crisis internacional provocará por sí sola una llegada masiva de capitales. Las empresas toman decisiones de inversión sobre horizontes de veinte o treinta años, por lo que una suba temporal del petróleo o una escalada militar puntual no necesariamente modifican sus planes de largo plazo.
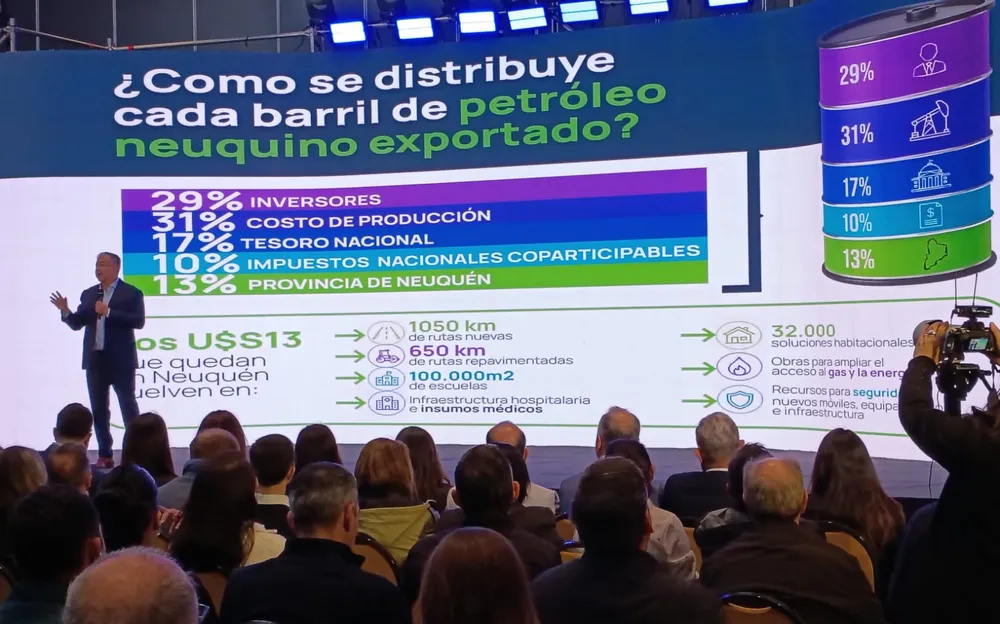
Durante Vaca Muerta Insights 2026, ejecutivos de Chevron y TotalEnergies destacaron precisamente la importancia de la competitividad del recurso, la previsibilidad normativa y la continuidad de los negocios frente a escenarios de volatilidad internacional.
Existe, finalmente, una dimensión ambiental y territorial que también forma parte del análisis de riesgo: el crecimiento de la producción y la exportación exige inversiones en gestión del agua, tratamiento de residuos, infraestructura y control de impactos acumulativos. La capacidad para sostener estándares operativos y ambientales verificables será otra condición de competitividad ante empresas y compradores internacionales.
Un cambio de escenario que Argentina debe interpretar
La semana dejó una conclusión significativa: los conflictos militares y los ataques contra petroleros continúan condicionando al mercado internacional, pero los precios ya no responden exclusivamente a las noticias de guerra. La recuperación de los volúmenes exportados, el comportamiento del consumo y las expectativas sobre la oferta futura pueden neutralizar o incluso superar el efecto alcista de una nueva escalada.
Para Argentina, esta situación plantea oportunidades y riesgos simultáneos.
Un mercado con precios relativamente altos mejora las perspectivas de ingresos de las exportaciones petroleras, mientras que la preocupación por la seguridad de los corredores marítimos puede fortalecer el atractivo comercial de los hidrocarburos producidos fuera de las zonas de conflicto.
Sin embargo, si la oferta mundial continúa aumentando y los precios descienden, las empresas exigirán todavía mayor eficiencia y menores costos para justificar nuevas inversiones.
La ventaja potencial de Vaca Muerta no consiste solamente en disponer de enormes recursos de petróleo y gas, sino en poder ofrecer producción adicional desde una región alejada de los principales conflictos militares y conectada con el Atlántico.
Ormuz vuelve a demostrar que la seguridad energética se ha convertido en una cuestión central de la política internacional. Para Argentina, el desafío es aprovechar esa transformación sin confundir una oportunidad geopolítica con una inversión garantizada.
El futuro exportador de Vaca Muerta dependerá, en definitiva, de la capacidad para convertir recursos, infraestructura y contratos en un sistema competitivo y confiable de abastecimiento de largo plazo.


“Vaca Muerta debe aprender del Permian: el agua puede convertirse en el próximo gran cuello de botella”

Italia pone sus ojos en Vaca Muerta: inversiones millonarias y oportunidades para las pymes neuquinas

VMOS y GNL: Gustavo Gallino expondrá sobre las grandes obras que llevarán la energía de Vaca Muerta al mundo

Riesgo país, cierre de empresas y pérdida de empleo: las advertencias de Fernando Schpoliansky

Figueroa anunció que las empresas que contraten proveedores y trabajadores neuquinos no pagarán Ingresos Brutos desde 2028

Vaca Muerta: buscan que el control ambiental acompañe todas las etapas de producción

La Facultad de Ciencias del Ambiente y la Salud (FACIAS) actualizará la carrera ambiental para responder a los desafíos de Vaca Muerta

Riesgo país, cierre de empresas y pérdida de empleo: las advertencias de Fernando Schpoliansky

YPF proyecta inversiones por US$ 44.000 millones para impulsar el hub norte de Vaca Muerta

Más de USD 40.000 millones en juego: cómo pueden prepararse los proveedores para la nueva ola de inversiones mineras

VMOS y GNL: Gustavo Gallino expondrá sobre las grandes obras que llevarán la energía de Vaca Muerta al mundo

Italia pone sus ojos en Vaca Muerta: inversiones millonarias y oportunidades para las pymes neuquinas

“Vaca Muerta debe aprender del Permian: el agua puede convertirse en el próximo gran cuello de botella”

Susana Altamore volvió de China con una certeza: “Los neuquinos tenemos que salir a vender”