Vaca Muerta dispara las fracturas a un ritmo récord y reordena el tablero de los que rompen la roca

Los datos de actividad de los primeros cinco meses de 2026 muestran a la formación neuquina rozando otra vez sus máximos históricos: 12.198 etapas de fractura, equivalentes a más de la mitad de todo lo realizado en el año récord de 2025. Detrás de las cifras hay una historia menos visible: la convencional se apaga, el tight gas prácticamente desapareció y el negocio de los servicios de fractura quedó concentrado en una "monarquía" de cinco proveedores, con Halliburton y SLB peleando palmo a palmo el liderazgo. Este es el mapa de quién rompe la roca en Neuquén, y qué significa.
Actualidad04/06/2026Desafío EnergéticoDesafío Energético

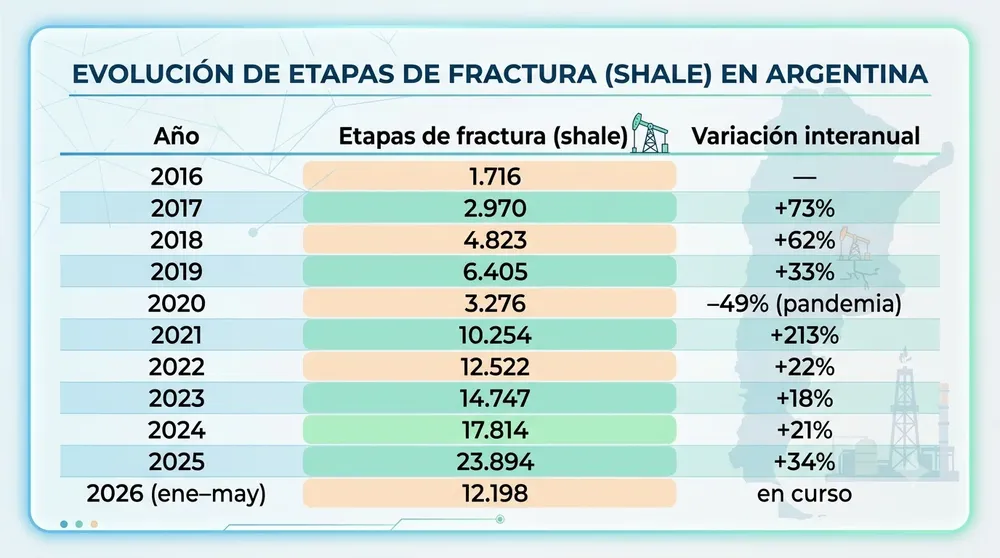
Una década que multiplicó por catorce la actividad. El parámetro que mejor mide el pulso real del shale no es el barril ni el dólar invertido, sino la etapa de fractura: cada "punción" con la que se quiebra la roca madre para ponerla en producción. Es el número que la industria mira para saber si una formación está acelerando o frenando. Y en Vaca Muerta ese número viene rompiendo techos uno tras otro.

Los registros del relevamiento mensual de Luciano Fucello, country manager de NCS Multistage —la serie privada más seguida del shale argentino, también difundida a través de la Fundación Contactos Energéticos— permiten reconstruir la curva completa. En 2016, cuando el desarrollo masivo recién arrancaba, se hicieron alrededor de 1.700 etapas de fractura de shale en todo el año. En 2025 fueron cerca de 23.900. Es un salto de casi catorce veces en menos de una década, el retrato más nítido de cómo un play exploratorio se convirtió en una máquina industrial.

La progresión anual de etapas de fractura en la ventana no convencional es elocuente:

Gemini_Generated_Image_2p3ja42p3ja42p3j

El único tropiezo serio fue 2020, con la caída del precio del crudo y la pandemia. Desde 2021, la curva es una sola dirección: hacia arriba. El salto de 2025 —casi 6.000 fracturas adicionales sobre 2024, un 34% más— consolidó la madurez operativa de la cuenca.

2026: el año en que el récord pasó a ser la norma

Los cinco primeros meses de 2026 confirman que el shale neuquino no aflojó. Con 12.198 etapas acumuladas entre enero y mayo, la formación ya hizo en menos de medio año el equivalente a más de la mitad de todo 2025. Anualizado, ese ritmo proyecta cerca de 29.000 punciones, por encima de las 28.000 que el propio Fucello viene estimando como techo para el ejercicio (un crecimiento interanual del orden del 22%).

El detalle mes a mes muestra una meseta alta y sostenida, no un pico aislado. Marzo de 2026 marcó el récord histórico absoluto con 2.616 etapas, superando el pico previo de mayo de 2025 (2.588). Tras una moderación en abril (2.335), mayo recuperó dinamismo con 2.484 punciones —un 6,4% más que el mes anterior— y se ubicó como el tercer mejor registro de la historia de la cuenca. Lo que hace apenas dos años era un techo excepcional —rondar las 1.700 fracturas mensuales— hoy es directamente el piso de los programas de perforación.

La concentración es casi total: en 2025, el shale explicó alrededor del 95% de todas las etapas de fractura del país y en lo que va de 2026 ese peso trepa al 96%. Vaca Muerta ya no es "una parte" de la actividad: es prácticamente toda la actividad de fractura de la Argentina.

La pelea de los que rompen la roca: una monarquía de cinco

Si el primer gráfico cuenta cuánto se fractura, el segundo cuenta quién lo hace. Y ahí aparece el dato más político del mercado de servicios: el negocio de la fractura hidráulica entró en 2026 con una geografía más estrecha que nunca, repartida entre apenas cinco proveedores que la industria ya bautizó como "la monarquía" del fracking.

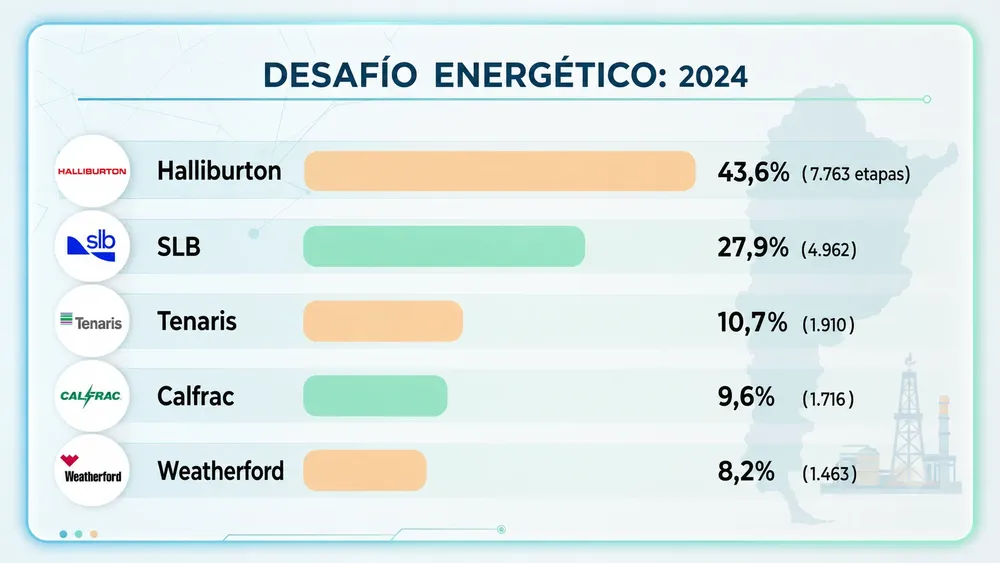
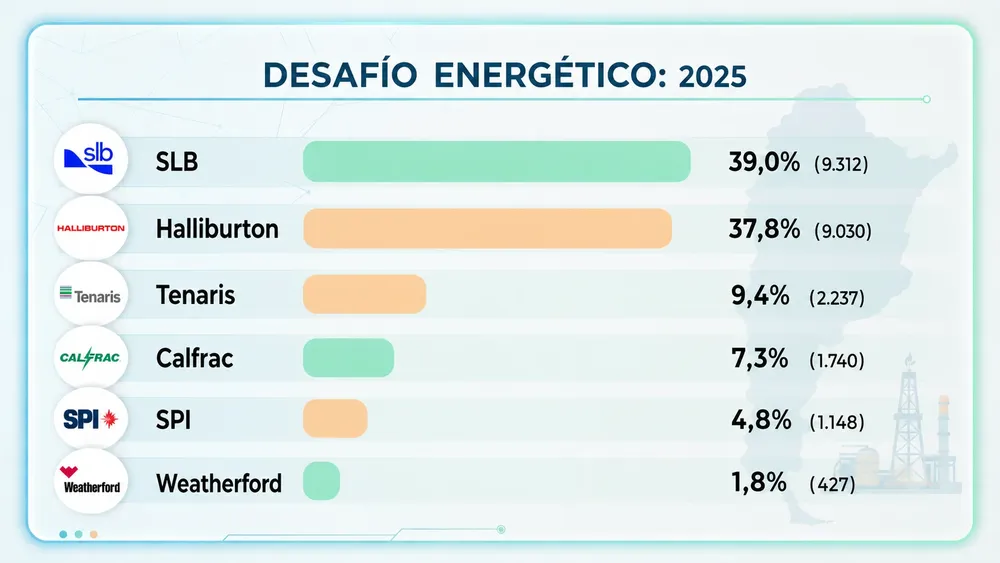
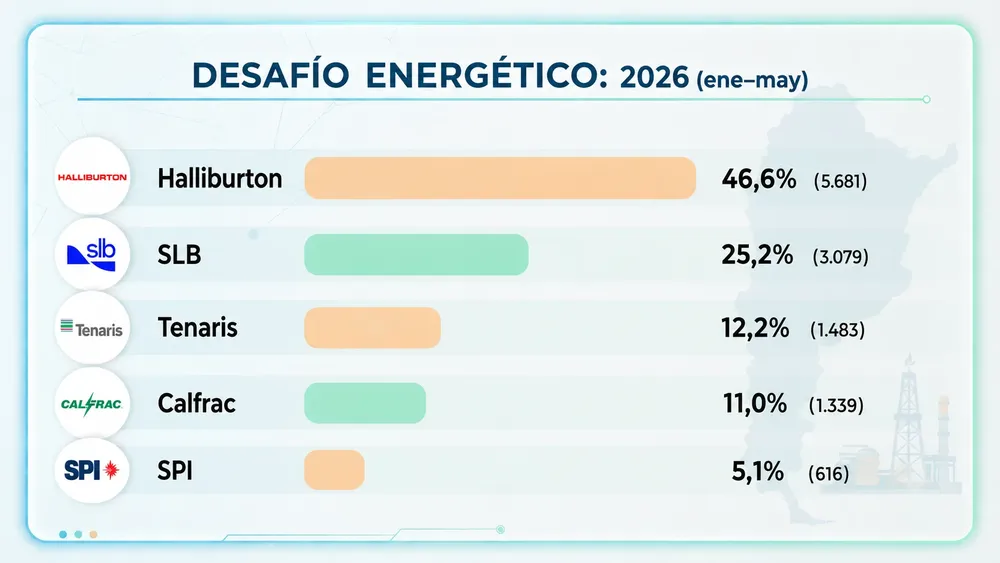
La participación de mercado por compañía de servicio en el shale muestra un duopolio de hierro en la cima y un reacomodamiento brusco entre los años:

ChatGPT Image 5 jun 2026, 01_58_53

ChatGPT Image 5 jun 2026, 01_59_05

ChatGPT Image 5 jun 2026, 01_59_12

Entre los dos gigantes —Halliburton y SLB— concentran de manera estable entre el 65% y el 72% de todo lo que se fractura en la formación. Pero el liderazgo cambió de manos dos veces en dos años, y eso no es ruido estadístico: refleja la lógica de los contratos.

En 2025, SLB pegó el salto y pasó a liderar gracias, sobre todo, a su alianza con Vista —según los relevamientos del sector, prácticamente la totalidad de las etapas que pidió Vista en 2025 las ejecutó SLB— y a un volumen importante de trabajo para YPF. La francesa administra una flota de cuatro sets de fractura.

En 2026, el péndulo volvió hacia Halliburton, que recuperó con holgura el primer lugar. La razón tiene nombre y apellido: el contrato exclusivo, plurianual y multimillonario que firmó con YPF para terminaciones no convencionales, anunciado a comienzos de año. La texana —que ya operaba en torno a ocho sets, la mayoría para YPF— sumó cuatro equipos de fractura eléctrica con su tecnología Zeus y el sistema de automatización de bombeo OCTIV Auto Frac. Es la primera vez que la fractura eléctrica de alta intensidad se despliega fuera de Estados Unidos, y la propia compañía justificó la elección de Vaca Muerta como el único play shale fuera de Norteamérica donde la densidad de terminaciones y el ritmo de inversión alcanzan el umbral que justifica esa apuesta.

El resto del podio tiene historias propias:

  • Tenaris se consolidó como un protagonista inesperado. La tubera, que opera dos sets comprados a Baker Hughes en 2021, se mantiene en torno al 10–12% del mercado trabajando para Tecpetrol (Fortín de Piedra), Phoenix y TotalEnergies. Es un dato significativo: una compañía nacida en el negocio de los caños hoy pelea cuota en el corazón del servicio de fractura.
  • Calfrac sostiene una participación creciente, históricamente ligada a Pan American Energy, y ronda entre el 7% y el 11%.
  • SPI es el debutante: apareció en los registros recién en 2025 y ya araña el 5% del mercado.
  • Baker Hughes desapareció de la fractura de shale tras vender sus equipos a Tenaris en 2021.
  • Weatherford protagonizó la salida más resonante: su participación se desplomó de 1.463 etapas en 2024 a 427 en 2025, hasta llegar a cero en 2026. No fue un retroceso comercial, sino una operación de fondo: Pluspetrol le compró el set de fractura completo —equipos, bases y personal— a principios de 2025, dentro de su estrategia de integración vertical. Lo que la planilla registra como un proveedor que se apaga es, en realidad, el nacimiento de un operador que decidió fracturarse a sí mismo.

Hay un matiz que conviene no perder de vista para leer estos porcentajes: según el propio Fucello, hoy el mercado tiene cerca de 15 sets de fractura, de los cuales unos 13 están activos. Es decir, sobran equipos respecto de la demanda inmediata, lo que está presionando los precios del servicio a la baja. La foto de una "monarquía" concentrada convive con un exceso de capacidad que castiga los márgenes de los proveedores: los grandes ganadores son los que aseguraron contratos de largo plazo con las operadoras del primer y segundo anillo.

El mapa de los operadores: YPF manda, Pluspetrol irrumpe y ExxonMobil se va

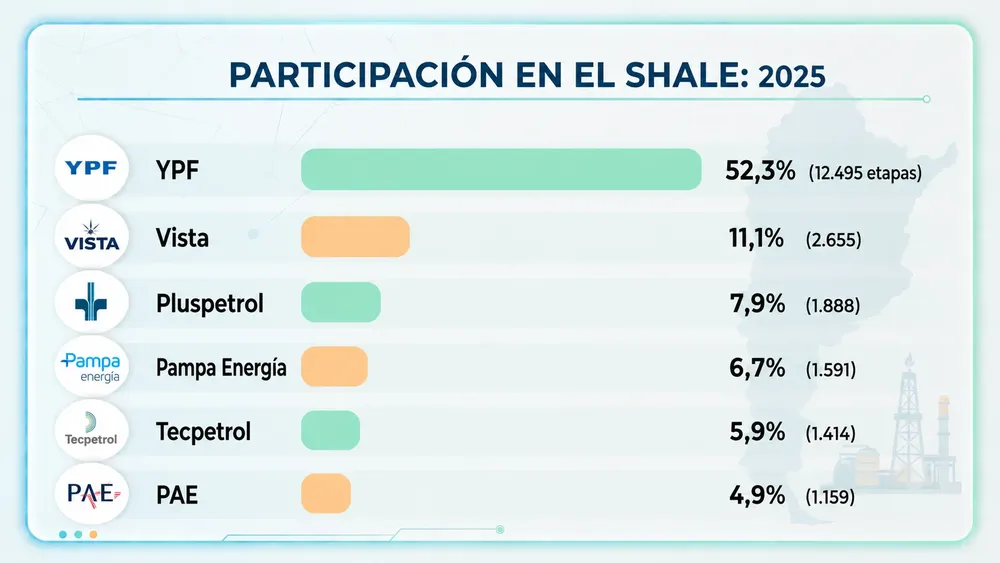
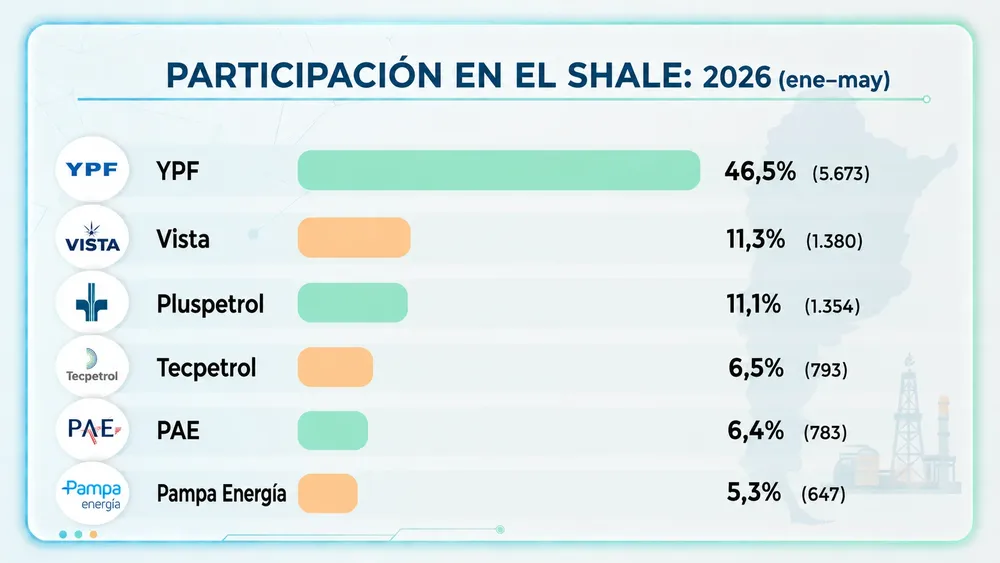
Del lado de las operadoras, el liderazgo no se discute. YPF concentra entre el 46% y el 52% de todas las etapas de fractura del shale, y en 2025 tocó su máximo con un 52,3% del total. La petrolera de control estatal es, sin vueltas, el motor de la formación, y su decisión de industrializar y estandarizar los pozos —bajo el concepto que la propia compañía llama "Toyota Well"— es la que arrastra al resto del ecosistema.

Detrás aparece un pelotón de seguidores que también cuenta una historia:

ChatGPT Image 5 jun 2026, 02_03_20

ChatGPT Image 5 jun 2026, 02_03_30

El movimiento más nítido es el ascenso de Pluspetrol, que pasó de un 5,1% en 2023 a más del 11% en 2026, duplicando su peso. El salto no es orgánico: es la consecuencia directa de la compra de los activos de ExxonMobil en Vaca Muerta —entre ellos Bajo del Choique–La Invernada, uno de los bloques de shale oil más productivos del mundo— por cerca de 1.700 millones de dólares a fines de 2024. La operación, una de las mayores transacciones de la historia de la cuenca, hizo que ExxonMobil prácticamente desapareciera de los gráficos como operadora y que su actividad se transfiriera a la cuenta de Pluspetrol, que además se integró verticalmente al quedarse con el set de fractura de Weatherford. La compañía argentina triplicó la producción de Bajo del Choique en menos de un año.

Vista se afirma como el principal jugador privado independiente, sostenido por su alianza con SLB. Y el conjunto de seguidores —Pampa Energía, Tecpetrol, PAE, Shell, Chevron, TotalEnergies— se mueve en un rango de entre el 3% y el 7%, en una cuenca donde el liderazgo de YPF marca el ritmo pero el desarrollo es cada vez más multipolar.

El otro lado de la moneda: la convencional se apaga y el tight gas casi desapareció

Los gráficos adjuntos no muestran solo el auge del shale. Puestos uno al lado del otro, los tres paneles —Convencional, Tight Gas y Vaca Muerta— cuentan una transición energética interna de la Argentina que pocas veces se mira con números.

La fractura convencional —la de los yacimientos maduros de Santa Cruz, Chubut, Mendoza y Río Negro— viene en retroceso sostenido: de 2.121 etapas en 2016 a 1.110 en 2025, y apenas 412 en los primeros cinco meses de 2026. Es un negocio que además se fragmentó: donde antes dominaban YPF y las grandes prestadoras, hoy la actividad quedó repartida entre una constelación de operadoras chicas y regionales (Patagonia Resources, Bentia, Crown Point, CAPEX, Colhué Huapi, San Jorge y otras), muchas de ellas nuevas dueñas de áreas maduras que las majors fueron dejando atrás para concentrarse en el no convencional.

El caso más extremo es el del tight gas, la fractura de formaciones como Lajas y Mulichinco. Pasó de más de 1.160 etapas en 2016 a apenas 64 en 2025 y 13 en lo que va de 2026. En términos prácticos, es un segmento que se extinguió: el capital, los equipos y el talento migraron en masa hacia el shale, que ofrece mejores productividades por pozo. La planilla lo dice con crudeza: en 2026, por cada etapa de tight gas se hacen casi mil de shale.

Lo que viene: VMOS, presión de precios y el corrimiento hacia el gas

Tres tensiones de fondo asoman detrás de los números y vale la pena seguirlas de cerca desde Neuquén.

La primera es logística y exportadora. Buena parte de la aceleración de 2026 —con cerca del 80% de las fracturas concentradas en la ventana de petróleo— responde a la carrera por llenar de producción el oleoducto Vaca Muerta Oleoducto Sur (VMOS), cuya puesta en marcha está pautada para el cierre del año. Las operadoras necesitan tener pozos listos para evacuar crudo apenas el caño esté operativo.

La segunda es el corrimiento hacia el gas. La actividad gasífera, que históricamente representaba alrededor del 15% de las operaciones, trepó en los últimos meses a cerca del 25%. Parte de ese giro responde a fenómenos técnicos de interferencia y sobrepresurización entre pozos muy cercanos —que según el relevamiento de Fucello llegaron a provocar caídas de producción de hasta el 40% y pérdidas millonarias en algunos casos puntuales—, lo que empuja a las empresas a desarrollar proyectos de gas en zonas menos saturadas, y al empuje de los proyectos de GNL para exportación.

La tercera es económica y de cadena de valor. El exceso de sets de fractura disponibles está deprimiendo los precios del servicio. Para la industria es una buena noticia de corto plazo —baja el costo por pozo—, pero plantea un interrogante de sustentabilidad para los proveedores: el desafío hacia adelante, según los propios referentes del sector, será sostener el crecimiento de Vaca Muerta sin asfixiar a las empresas de servicios que lo hacen posible.

En síntesis

Los datos de los primeros cinco meses de 2026 ratifican que Vaca Muerta dejó atrás definitivamente su etapa exploratoria. El shale concentra hoy casi la totalidad de la fractura del país, marcha hacia un nuevo récord anual cercano a las 29.000 etapas y reordenó por completo el mapa de actores: un duopolio de servicios entre Halliburton y SLB, una tubera (Tenaris) metida de lleno en el negocio, operadoras que se integran verticalmente como Pluspetrol, majors que se retiran como ExxonMobil, y dos segmentos —la convencional y, sobre todo, el tight gas— que se apagan a medida que toda la energía de la cuenca se vuelca a la roca madre neuquina. El gráfico de las punciones, ese parámetro técnico que parece menor, terminó siendo el termómetro más honesto de hacia dónde va la matriz energética argentina.


Fuente de datos: relevamiento mensual de etapas de fractura de Luciano Fucello (NCS Multistage) y Fundación Contactos Energéticos, complementado con información pública de las compañías y prensa especializada .

Te puede interesar
md - 2026-10-15T123008.214

AOG Patagonia 2026: Vaca Muerta entra en la discusión sobre escala, financiamiento e infraestructura

Desafío Energético
Actualidad15/10/2026
La exposición reunirá desde el 19 de octubre en Neuquén a Milei, Figueroa y los máximos ejecutivos de YPF, Chevron, TotalEnergies, PAE, Tecpetrol, Pluspetrol, Oldelval, TGS, TGN y las grandes compañías de servicios. La agenda confirma un cambio de etapa: además de producción, Vaca Muerta comienza a discutir cómo financiar, transportar y sostener ambientalmente una escala mucho mayor.
Entrevista dividida_ Vaca Muerta y oportunidades

Vaca Muerta y el empleo: la brecha entre lo que se estudia y lo que realmente demanda la industria

Desafío Energético
Actualidad12/10/2026
Yanina Guzmán, de Alfa Capital Humano, advirtió en Desafío Energético que el crecimiento y la transformación tecnológica de Vaca Muerta están modificando con rapidez los perfiles laborales que buscan las empresas. Sostuvo que la formación universitaria y técnica sigue siendo fundamental, pero señaló que muchos jóvenes llegan al mercado laboral con conocimientos que no siempre reflejan la realidad cotidiana de la industria. Experiencia, capacitación continua, logística, liderazgo, tecnología e inteligencia artificial aparecen entre las competencias que ganan peso.
Entrevista dividida_ petróleo y Argentina

César Godoy: “YPF se está financiando con las empresas chicas” y reclama una defensa política de trabajadores y PyMEs neuquinas

Desafío Energético
Actualidad12/10/2026
El dirigente de la UOCRA César Godoy trazó un diagnóstico duro sobre el impacto social de Vaca Muerta, la pérdida del poder adquisitivo, la llegada de empresas de otras provincias y el ahogo financiero de proveedores locales. Apuntó directamente contra YPF por los plazos de pago y sostuvo que las pequeñas firmas están terminando financiando a las productoras. En el plano político confirmó conversaciones con Marcelo Rucci y otros referentes sindicales para aumentar la representación de los trabajadores en la política neuquina.
Entrevista de podcast en estudio profesional

Vaca Muerta: crecen las empresas, pero una parte de las PyMEs neuquinas empieza a mostrar señales de tensión financiera

Desafío Energético
Actualidad12/10/2026
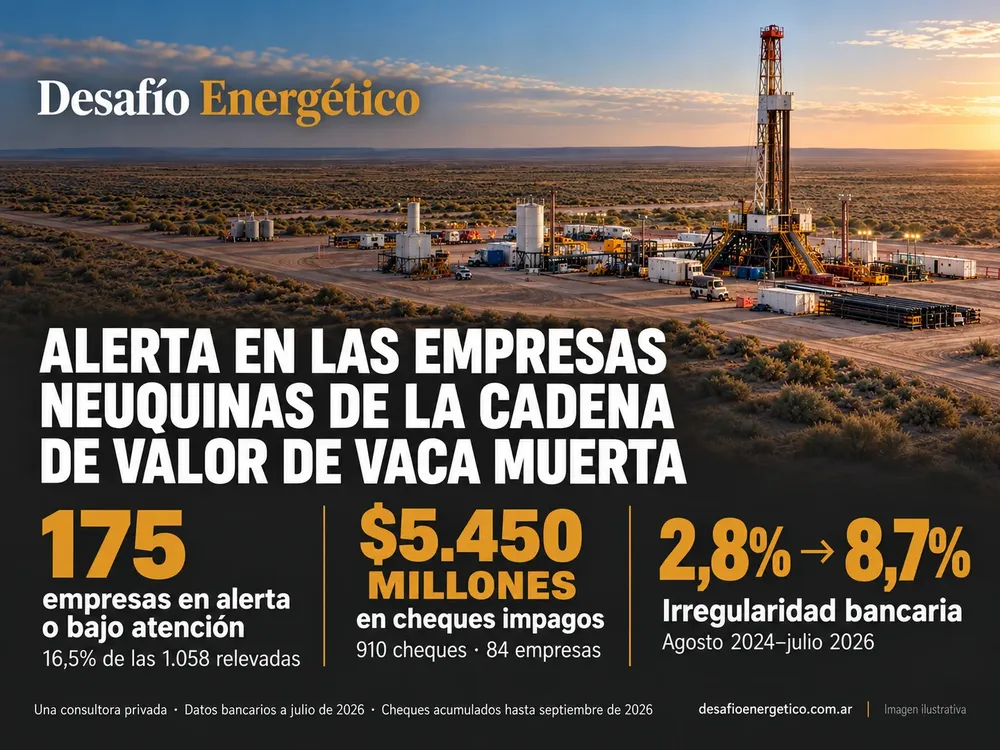
Un relevamiento sobre 1.058 empresas vinculadas a la cadena de valor muestra que 175 presentan algún nivel de alerta o tensión. Aunque tres de cada cuatro mantienen una situación normal, aumentaron los casos con dificultades financieras, los cheques impagos y las restricciones para acceder al crédito. Para el consultor Ezequiel Sánchez Salas, el dato debe leerse junto con otra tendencia: en 2026 ya se constituyeron 484 nuevas sociedades en Neuquén, más del doble que durante todo 2025.
Imagen de ChatGPT 5 oct 2026, 13_00_26

Fucello: Vaca Muerta se prepara para otro salto de escala y la logística aparece como uno de los grandes desafíos

Desafío Energético
Actualidad05/10/2026
Luciano Fucello, presidente de la Fundación Contactos Energéticos, analizó en Desafío Energético la aceleración de la actividad en Vaca Muerta y los cambios operativos que comienzan a acompañar ese crecimiento. Según sus estimaciones, 2026 podría cerrar con un incremento cercano al 17% o 18% en las etapas de fractura y para 2027 proyecta una expansión todavía mayor, del orden del 40%. El crecimiento, sostuvo, comenzará además a distribuirse con mayor intensidad entre Añelo, Rincón de los Sauces, San Patricio del Chañar y, posteriormente, el oeste neuquino.
Entrevista dividida en estudio de podcast

Guillermo Aversano: el reúso del agua aparece como uno de los desafíos centrales para el próximo salto de escala de Vaca Muerta

Desafío Energético
Actualidad05/10/2026
El presidente del Comité Ejecutivo de PWS Argentina, Guillermo Aversano, presentó la primera conferencia de Produced Water Society que se realizará en Sudamérica, los días 15 y 16 de octubre en Neuquén. También analizó en Desafío Energético los desafíos que plantea el crecimiento de Vaca Muerta sobre la gestión del agua de producción. Durante la entrevista explicó las experiencias internacionales de tratamiento y reúso, el desarrollo tecnológico disponible y la necesidad de comenzar a planificar infraestructura específica para acompañar el aumento proyectado de la actividad. 
Lo más visto
Alerta empresarial en Vaca Muerta (2)

Alerta en las empresas neuquinas de la cadena de valor de Vaca Muerta

Desafío Energético
Actualidad04/10/2026
Un relevamiento de una consultora privada detectó 175 firmas en alerta o bajo atención dentro de una muestra de 1.058 empresas. Los cheques impagos suman $5.450 millones y la irregularidad bancaria se triplicó en el período analizado. Los indicadores ponen el foco en la capacidad financiera de los proveedores locales para sostener su participación en la industria energética.
Entrevista televisiva sobre energía

Canuto explicó cómo funcionará el acuerdo con petroleras para financiar obras viales en Vaca Muerta

Desafío Energético
Actualidad05/10/2026
El diputado provincial y presidente de la Comisión de Hidrocarburos de la Legislatura, Damián Canuto, explicó en Desafío Energético los principales puntos del acuerdo impulsado por el Gobierno de Neuquén para financiar obras sobre rutas estratégicas de la zona hidrocarburífera. El esquema prevé adelantos de fondos por parte de las compañías, un período de 30 meses antes del inicio del recupero y la devolución mediante regalías, con un límite mensual del 20%. También detalló el mecanismo de administración de los recursos, los controles previstos y el tratamiento legislativo del proyecto.
Entrevista dividida en estudio de podcast

Guillermo Aversano: el reúso del agua aparece como uno de los desafíos centrales para el próximo salto de escala de Vaca Muerta

Desafío Energético
Actualidad05/10/2026
El presidente del Comité Ejecutivo de PWS Argentina, Guillermo Aversano, presentó la primera conferencia de Produced Water Society que se realizará en Sudamérica, los días 15 y 16 de octubre en Neuquén. También analizó en Desafío Energético los desafíos que plantea el crecimiento de Vaca Muerta sobre la gestión del agua de producción. Durante la entrevista explicó las experiencias internacionales de tratamiento y reúso, el desarrollo tecnológico disponible y la necesidad de comenzar a planificar infraestructura específica para acompañar el aumento proyectado de la actividad. 
Entrevista dividida_ geógrafo y presentador

Sismicidad en Vaca Muerta: Grosso señaló que el Observatorio ya contabiliza 82 eventos en 2026

Desafío Energético
Medio Ambiente05/10/2026
El geógrafo Javier Grosso, integrante del Observatorio de Sismicidad Inducida, analizó en Desafío Energético la sucesión de movimientos registrados en los últimos días en áreas hidrocarburíferas de Neuquén. Durante la entrevista corrigió un dato que había circulado previamente: los 73 sismos mencionados correspondían al acumulado anual informado días antes y, al momento de la conversación, el Observatorio elevaba ese registro a 82. También planteó la necesidad de mejorar el acceso público a la información sísmica y avanzar en regulaciones específicas.
Imagen de ChatGPT 5 oct 2026, 13_00_26

Fucello: Vaca Muerta se prepara para otro salto de escala y la logística aparece como uno de los grandes desafíos

Desafío Energético
Actualidad05/10/2026
Luciano Fucello, presidente de la Fundación Contactos Energéticos, analizó en Desafío Energético la aceleración de la actividad en Vaca Muerta y los cambios operativos que comienzan a acompañar ese crecimiento. Según sus estimaciones, 2026 podría cerrar con un incremento cercano al 17% o 18% en las etapas de fractura y para 2027 proyecta una expansión todavía mayor, del orden del 40%. El crecimiento, sostuvo, comenzará además a distribuirse con mayor intensidad entre Añelo, Rincón de los Sauces, San Patricio del Chañar y, posteriormente, el oeste neuquino.
Entrevista de podcast en estudio profesional

Vaca Muerta: crecen las empresas, pero una parte de las PyMEs neuquinas empieza a mostrar señales de tensión financiera

Desafío Energético
Actualidad12/10/2026
Un relevamiento sobre 1.058 empresas vinculadas a la cadena de valor muestra que 175 presentan algún nivel de alerta o tensión. Aunque tres de cada cuatro mantienen una situación normal, aumentaron los casos con dificultades financieras, los cheques impagos y las restricciones para acceder al crédito. Para el consultor Ezequiel Sánchez Salas, el dato debe leerse junto con otra tendencia: en 2026 ya se constituyeron 484 nuevas sociedades en Neuquén, más del doble que durante todo 2025.
Entrevista dividida_ petróleo y Argentina

César Godoy: “YPF se está financiando con las empresas chicas” y reclama una defensa política de trabajadores y PyMEs neuquinas

Desafío Energético
Actualidad12/10/2026
El dirigente de la UOCRA César Godoy trazó un diagnóstico duro sobre el impacto social de Vaca Muerta, la pérdida del poder adquisitivo, la llegada de empresas de otras provincias y el ahogo financiero de proveedores locales. Apuntó directamente contra YPF por los plazos de pago y sostuvo que las pequeñas firmas están terminando financiando a las productoras. En el plano político confirmó conversaciones con Marcelo Rucci y otros referentes sindicales para aumentar la representación de los trabajadores en la política neuquina.
Entrevista dividida_ Vaca Muerta y oportunidades

Vaca Muerta y el empleo: la brecha entre lo que se estudia y lo que realmente demanda la industria

Desafío Energético
Actualidad12/10/2026
Yanina Guzmán, de Alfa Capital Humano, advirtió en Desafío Energético que el crecimiento y la transformación tecnológica de Vaca Muerta están modificando con rapidez los perfiles laborales que buscan las empresas. Sostuvo que la formación universitaria y técnica sigue siendo fundamental, pero señaló que muchos jóvenes llegan al mercado laboral con conocimientos que no siempre reflejan la realidad cotidiana de la industria. Experiencia, capacitación continua, logística, liderazgo, tecnología e inteligencia artificial aparecen entre las competencias que ganan peso.
multimedia.miniatura.9851e45c589105d0.bWluaWF0dXJhLndlYnA=

Argentina ya exporta más de 420.000 barriles de petróleo por día: Vaca Muerta cambia la escala del negocio

Desafío Energético
15/10/2026
En septiembre el país exportó unos 12,6 millones de barriles de crudo, el mayor volumen mensual de la nueva serie oficial. El promedio alcanzó los 421.000 barriles diarios. Detrás del salto está el crecimiento del petróleo liviano de Vaca Muerta, pero también una transformación mucho más amplia: nuevos oleoductos, gasoductos, terminales de exportación y plantas de tratamiento preparan al sistema para manejar una escala inédita. El desafío será que la infraestructura ambiental crezca al mismo ritmo que los barriles.
md - 2026-10-15T123008.214

AOG Patagonia 2026: Vaca Muerta entra en la discusión sobre escala, financiamiento e infraestructura

Desafío Energético
Actualidad15/10/2026
La exposición reunirá desde el 19 de octubre en Neuquén a Milei, Figueroa y los máximos ejecutivos de YPF, Chevron, TotalEnergies, PAE, Tecpetrol, Pluspetrol, Oldelval, TGS, TGN y las grandes compañías de servicios. La agenda confirma un cambio de etapa: además de producción, Vaca Muerta comienza a discutir cómo financiar, transportar y sostener ambientalmente una escala mucho mayor.